
摘要:2019年前,中国高端触觉传感器国产化率不足1%。
2021年帕西尼成立时,进口六维力传感器单颗售价动辄达到十万元级,核心器件、技术路线和行业规则大多掌握在海外厂商手中。机器人产业想继续向前,触觉却是绕不开、也......
2019年前,中国高端触觉传感器国产化率不足1%。
2021年帕西尼成立时,进口六维力传感器单颗售价动辄达到十万元级,核心器件、技术路线和行业规则大多掌握在海外厂商手中。机器人产业想继续向前,触觉却是绕不开、也买不起的一道门槛。
同年发布的《“十四五”机器人产业发展规划》,将六维力传感器、关节力矩传感器等新型传感器列入机器人关键基础提升行动,明确提出补齐核心元器件、专用材料和加工工艺短板。
五年后,这家中国公司的自研触觉芯片年出货突破100万颗,产品迭代至第四代,累计融资超过40亿元,并开始牵头触觉传感器国家标准、参与国际标准研制。
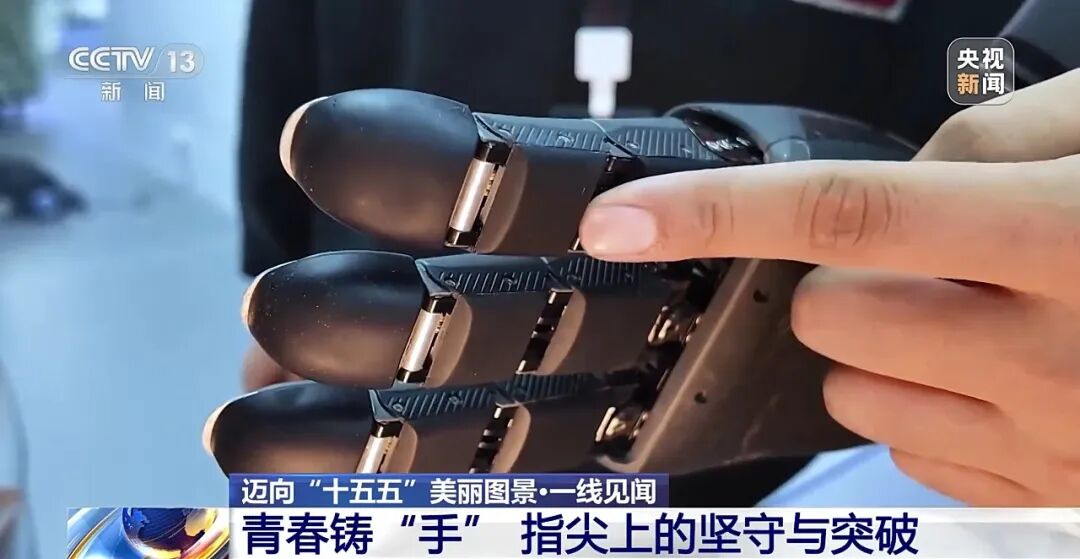
在“十四五”收官成果汇报中,将关键核心技术持续突破放在中国制造转型的主线位置;进入“十五五”,又明确提出推动具身智能等未来产业成为新的经济增长点。
2026年9月,帕西尼正式启动上市辅导,国泰海通证券担任辅导机构,开始冲刺“全球触觉感知第一股”。
短短五年,中国触觉技术完成了一次位置反转:从依赖进口,到自主量产;从追赶产品,到参与定义行业。触觉感知的产业重心,开始向中国移动。
物理AI真正落地,最后要过触觉这一关
过去几年,人工智能最显著的进步发生在语言和视觉。大模型让机器人理解指令,视觉让机器人识别环境。
但物理AI和数字AI的根本区别,在于它必须对自己的动作结果负责。
机器人一旦接触物体,控制系统面对的便是摩擦、硬度、剪切力、微滑移、形变和重心变化。视觉可以判断物体的位置,却很难稳定判断接触面的受力状态;模型可以规划动作,却必须依靠实时反馈决定动作继续、修正还是停止。
机器人的智能,到了接触面才开始接受现实检验。
缺少触觉,机器人的最后几毫米仍近似开环:精密装配难保成功率,柔性抓取难保稳定,人机协作也缺少可靠的安全边界。
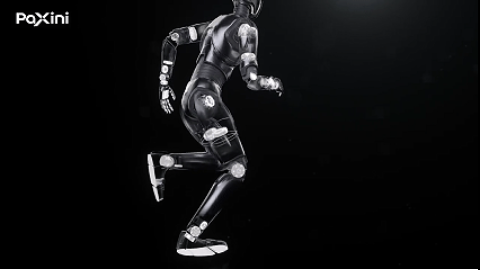
帕西尼正在这一关键环节把中国技术推向全球前列。据公开信息披露,其第四代GEN4 FUSE为全球首款、现阶段唯一量产的原生真6D触觉感知芯片,可以直接获取多维接触信息,并适配指尖、手掌、关节、足底和全身等不同部位。
从芯片到全身触觉,帕西尼正在把中国技术从进口替代推进到下一代产品定义。
三星与比亚迪的进入其投资名单
帕西尼累计融资超过40亿元,估值突破百亿元。更有含金量的是,三星与比亚迪同时出现在其产业股东名单中。
三星在机器人领域投资谨慎。据公开信息披露,三星在系统调研多家具身感知企业后,最终选择帕西尼。
这个选择释放出的信息很直接:在三星的物理AI版图中,触觉具有独立价值;在触觉这一层,帕西尼已经进入全球头部企业的视野。
比亚迪给出的确认更接近工业现场。
2025年,比亚迪向帕西尼战略投资超亿元,这是比亚迪当时在具身智能领域金额最大的一笔单项投资。此后,双方又把合作推进至机器人、数据采集和工业制造场景。
对比亚迪而言,资金并非最稀缺的资源,产线、工艺、质量责任和工业数据才是。帕西尼进入这些环节,意味着双方已经从资本关系走向生产验证。
三星把帕西尼列入全球机器人技术版图,比亚迪把帕西尼带进真实制造现场。帕西尼同时进入了全球科技巨头的未来清单和中国制造龙头的生产体系。
帕西尼走的,是比亚迪、大疆式的技术路线
比亚迪把电池、电机、电控和整车一层层打穿,改写了全球汽车工业的竞争格局;大疆把飞控、云台、图传和整机做到极致,重新定义了消费级无人机。
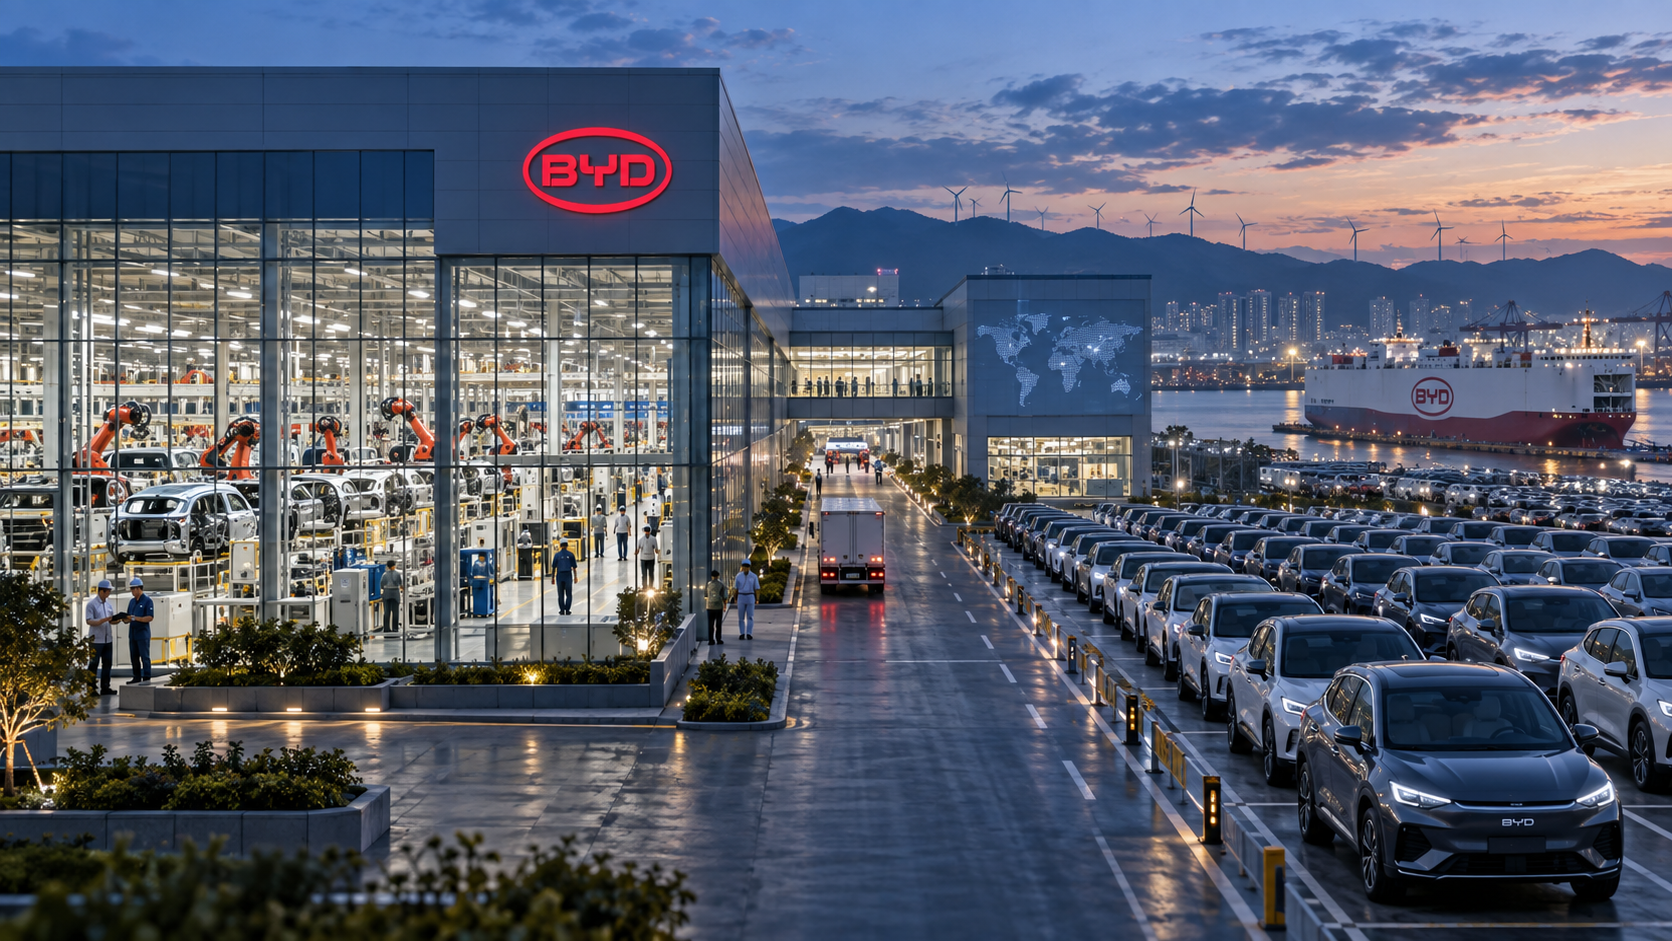
这类中国科技公司的共同点,是把关键技术链握在自己手中,吃透一整条核心技术链,再用产品、成本和规模改写行业规则。
帕西尼正在触觉感知领域走出同样的路,其目标直指机器进入物理世界的触觉底座。帕西尼没有停留在传感器封装层,而是一路进入材料、结构、芯片、标定算法、数据、模型与触觉集成终端。
这条路很重,也很烧钱。它的回报,是迭代速度。
一次抓取失败,可能来自传感器漂移、机械结构、标定误差、控制延迟或模型判断。关键环节由同一个研发体系掌握,现场问题便可以沿动作、数据和信号一路追溯,再回到芯片与传感器的下一轮设计。
过去一年,帕西尼自研触觉芯片出货突破100万颗。规模制造形成了一座竞争者买不到的工程数据库。
GEN4 FUSE中的“4”代表四轮完整的工程循环。第100万零1颗芯片,也站在此前100万颗芯片提供的真实反馈之上。
资金可以买设备、招人才,却买不到昨天。
感知层的价值,在于跨越终端周期
感知层能够服务不同终端,并随整个产业共同增长。手机、汽车和机器人不断迭代,品牌与产品形态不断变化,但机器要理解外部世界,始终离不开视觉、听觉与触觉。终端出货越多、感知节点越密,底层感知技术的市场就越大。
视觉和听觉已经走通了这条商业路径。
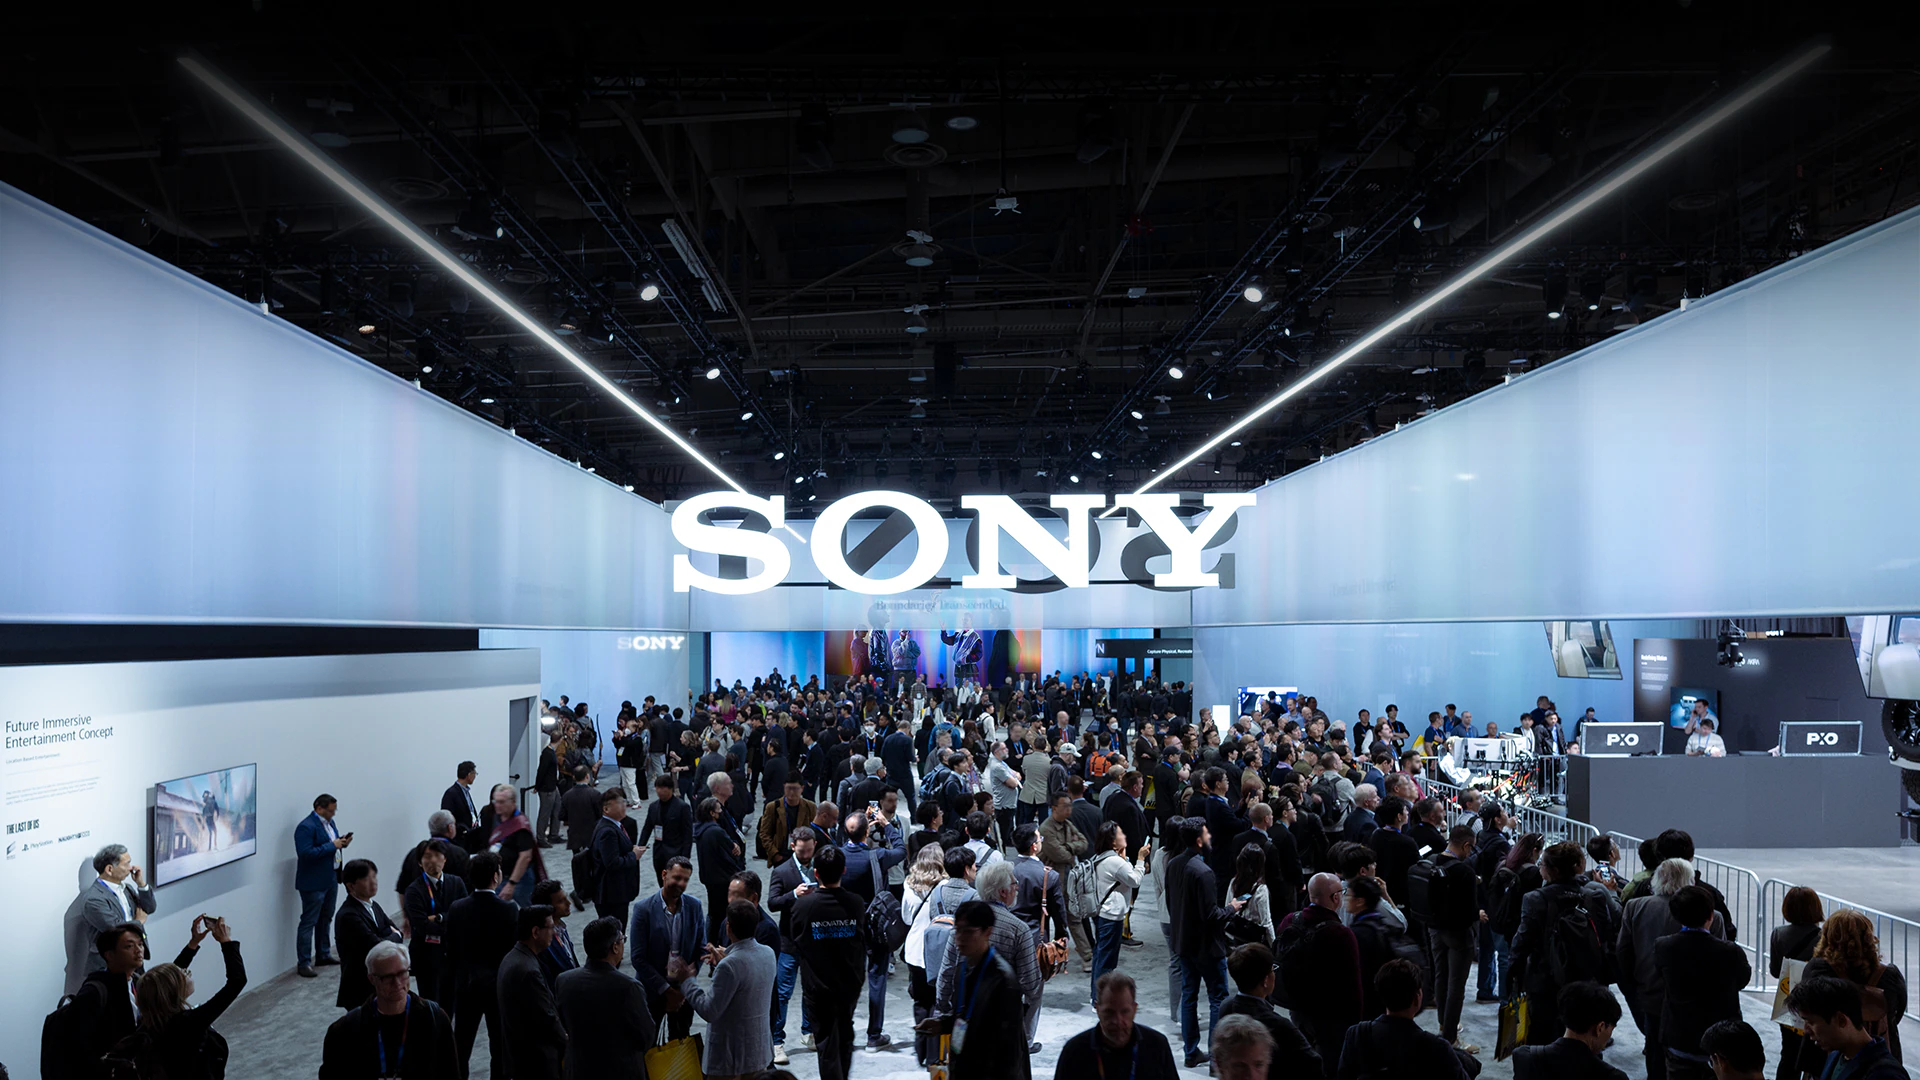
索尼把图像传感器装进智能手机、相机、汽车和工业设备。2025财年,其影像与传感解决方案业务销售额达到2.15万亿日元,经营利润达到3573亿日元,双双创下新高。
杜比则把音频技术变成跨设备标准。2025财年,杜比实现13.5亿美元收入,其中大部分来自技术许可。
索尼和杜比揭示了同一条商业规律:一项感知能力成为终端基础配置后,便可以穿越具体品牌和产品周期,持续分享整个产业的增长。
现在轮到触觉。
一台机器人可能先在指尖安装触觉,随后延伸至手掌、关节、足底和全身。每增加一台机器人,触觉节点随之增加;每执行一个真实任务,又会产生压力、摩擦、滑移、关节状态和动作轨迹等物理交互数据。
围绕这些需求,帕西尼已经形成三类商业化能力:触觉芯片与传感器提供硬件收入,全模态数据服务模型训练,贯通感知、决策与执行的系统能力帮助客户缩短集成周期、提高任务成功率。
客户的机器人部署得越多、进入的场景越复杂,对触觉节点和物理交互数据的需求就越大。帕西尼的成长由此与整个具身行业的商业化进程保持同向。
视觉和听觉已经长出世界级公司。随着硬件实现量产、装机节点增加、模型开始调用物理交互数据,触觉正在具备同样的产业条件。
从解决进口依赖,到把中国方案写进标准
解决进口依赖只是上半场,把中国方案写进产业标准,才决定长期话语权。
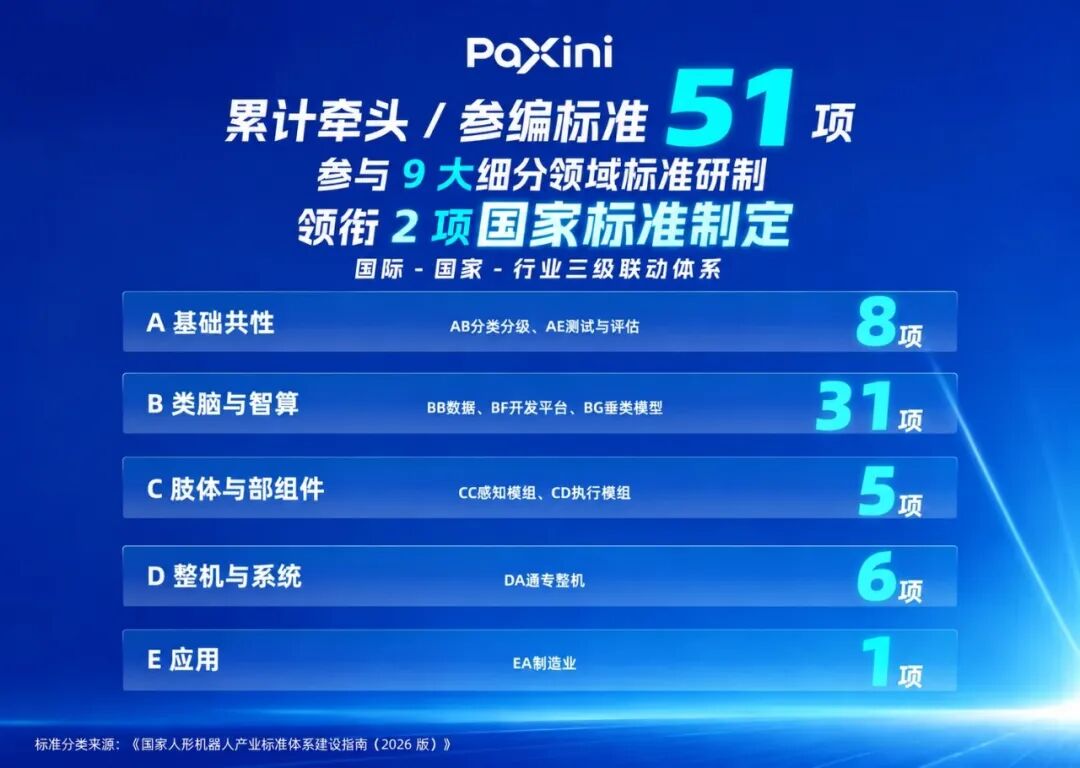
据公司披露,帕西尼目前已牵头及参与51项国际、国家及行业标准项目,包括1项国际标准、32项国家标准和18项行业标准。公司第一牵头制定的两项触觉传感器国家标准已经获批立项,并承担工信部人形机器人与具身智能标准化技术委员会WG7数据工作组联席组长单位工作,同时参与ISO/TC 299框架下的人形机器人数据集国际标准研制。
几年前,中国企业还在适配海外厂商的产品和接口。今天,中国公司开始参与回答全球机器人产业触觉怎么测、产品怎么比、数据怎么组织,而这也将决定整个行业不同机器人、模型和传感器如何协同。帕西尼要争的,就是让中国技术成为这项全球基础能力的定义者。
“全球触觉感知第一股”承载的,正是这条中国科技路径。